Modéliser la volatilité avec rigueur à chaque étape
Construire des surfaces de volatilité robustes exige plus qu'une intuition de marché. Cela demande des modèles stochastiques fractionnaires, validés empiriquement, et conçus pour capturer la rugosité observée sur les strikes et maturités.
 1 / 4
Cartographier la surface implicite avec précision
Identifier les signatures empiriques de rugosité sur les smiles de volatilité constitue le socle de toute modélisation crédible. Cette phase combine données de marché et diagnostics statistiques pour poser les fondations du modèle.
En savoir plus 2 / 4
Intégrer les processus stochastiques fractionnaires
Les modèles classiers supposent une régularité que le marché ne possède pas. L'intégration de processus à mémoire longue permet de reproduire fidèlement le comportement observé des surfaces implicites sur l'ensemble des échéances.
Découvrir 3 / 4
Confronter chaque modèle aux données réelles
La validation empirique n'est pas une étape finale, elle est continue. Chaque paramètre est testé contre des séries historiques pour vérifier que la rugosité modélisée correspond bien à celle observée sur les marchés.
Explorer 4 / 4
Orienter les décisions avec des surfaces fiables
Une surface de volatilité bien calibrée devient un outil opérationnel. Elle éclaire les décisions de couverture, d'évaluation et de gestion du risque de manière cohérente avec la réalité statistique du marché.
En savoir plusRejeter les modèles simplistes au profit du scientifique
La rigueur mathématique comme point de départ
Toute surface de volatilité mérite des fondements analytiques solides. Les approximations rapides mènent aux erreurs systématiques. Chaque modèle repose sur des démonstrations formelles avant toute application numérique, garantissant ainsi la cohérence interne des résultats produits.
La validation empirique comme juge unique
Un modèle élégant qui ne résiste pas au test des données ne sert à rien. Les processus stochastiques fractionnaires sont évalués en permanence contre les surfaces implicites observées sur les marchés. Seuls les outils validés empiriquement sont retenus pour l'analyse opérationnelle.
La transparence méthodologique comme obligation
L'indépendance intellectuelle comme garde-fou
Aucune institution, aucun consensus de marché ne prévaut sur les faits statistiques. L'équipe maintient une distance critique vis-à-vis des approches dominantes lorsque les données les contredisent. Cette posture défensive protège la qualité des modèles développés.
L'utilité opérationnelle comme critère final
L'équipe de recherche
Cette équipe conçoit et valide les modèles de surfaces de volatilité utilisés par les professionnels. Son expertise couvre la modélisation stochastique fractionnaire, l'analyse statistique des données de marché et l'implémentation sur les postes de trading.
Chaque membre apporte une perspective distincte : la rigueur théorique, la confrontation aux données, ou l'opérationnalisation sur les marchés. Cette diversité garantit des modèles à la fois solides et pertinents.
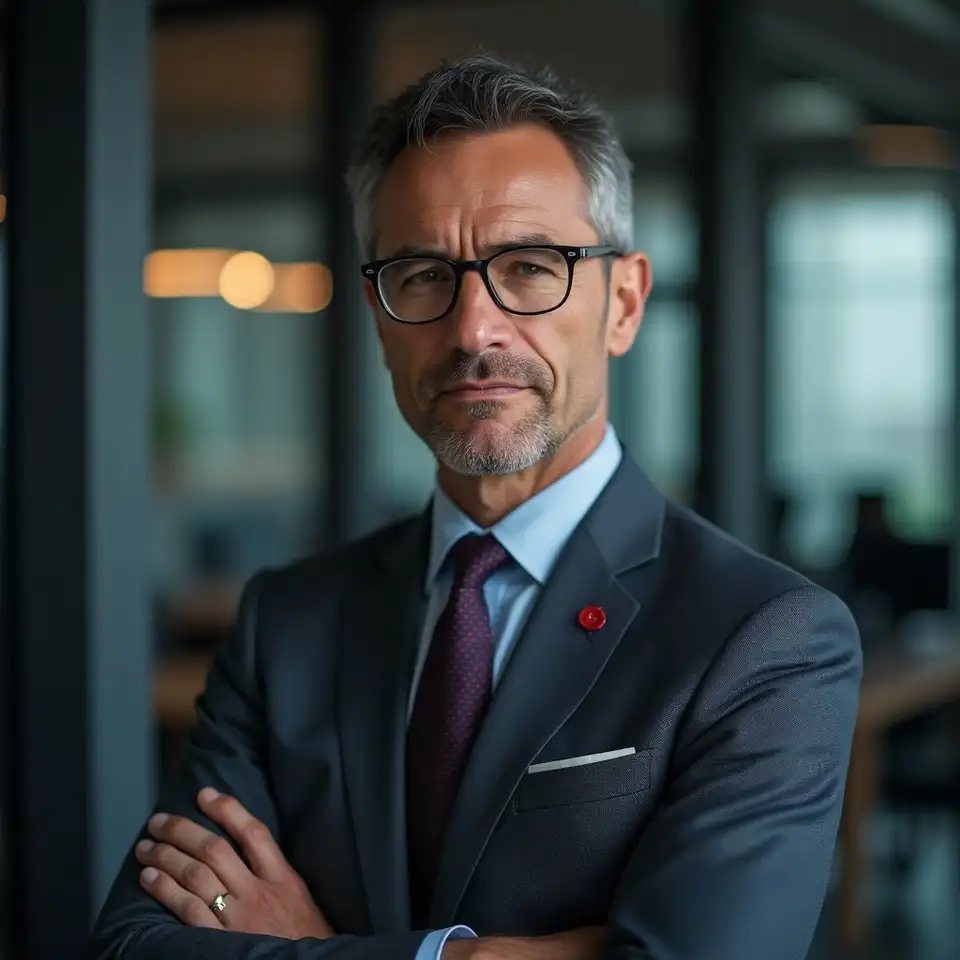
Marc Delacroix
Responsable recherche
Spécialiste des processus stochastiques et de leur application aux marchés financiers.
Mathématicien de formation, il a consacré quinze années à l'étude des modèles à mémoire longue et de leur calibration sur les données de volatilité implicite.
"Un modèle non testé contre les données n'est qu'une hypothèse décorative."
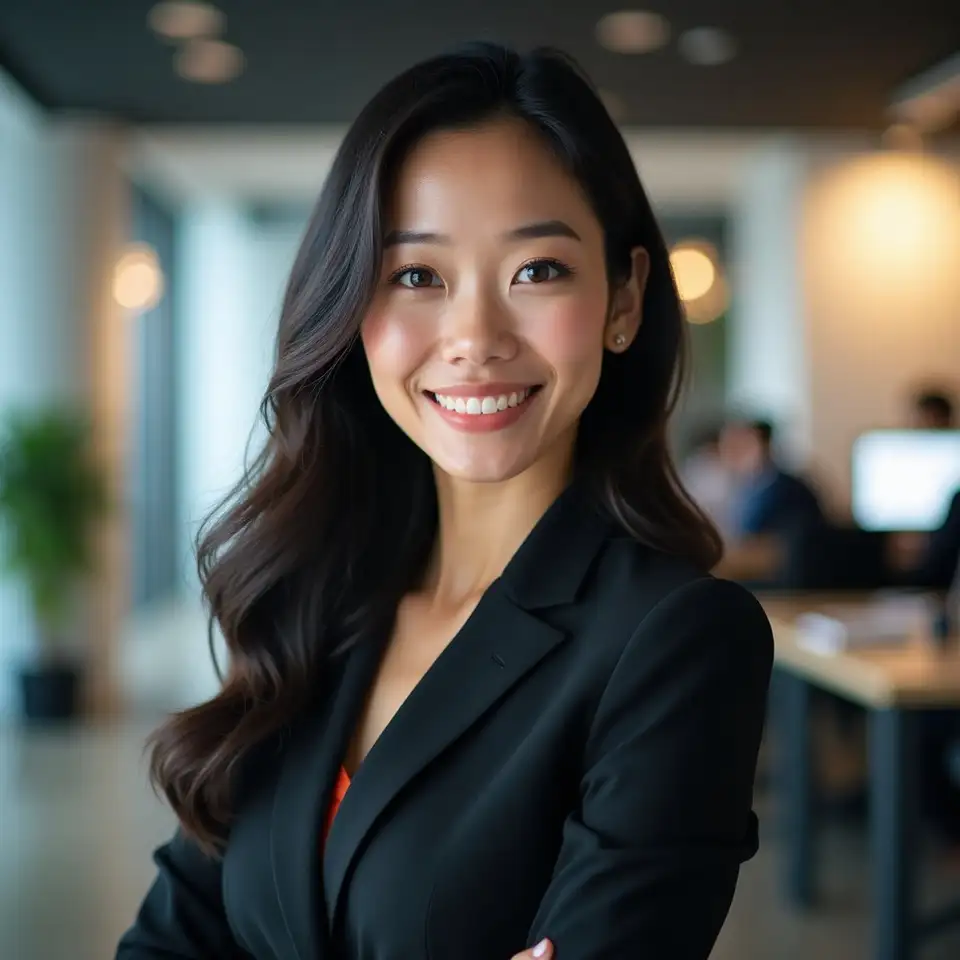
Lin Zhou
Analyste quantitative
Experte en statistique appliquée et en validation empirique des modèles de volatilité.
Issue du monde académique, elle supervise la confrontation systématique des modèles aux surfaces observées sur les marchés européens et américains.
"La rugosité empirique ne demande qu'à être correctement quantifiée."
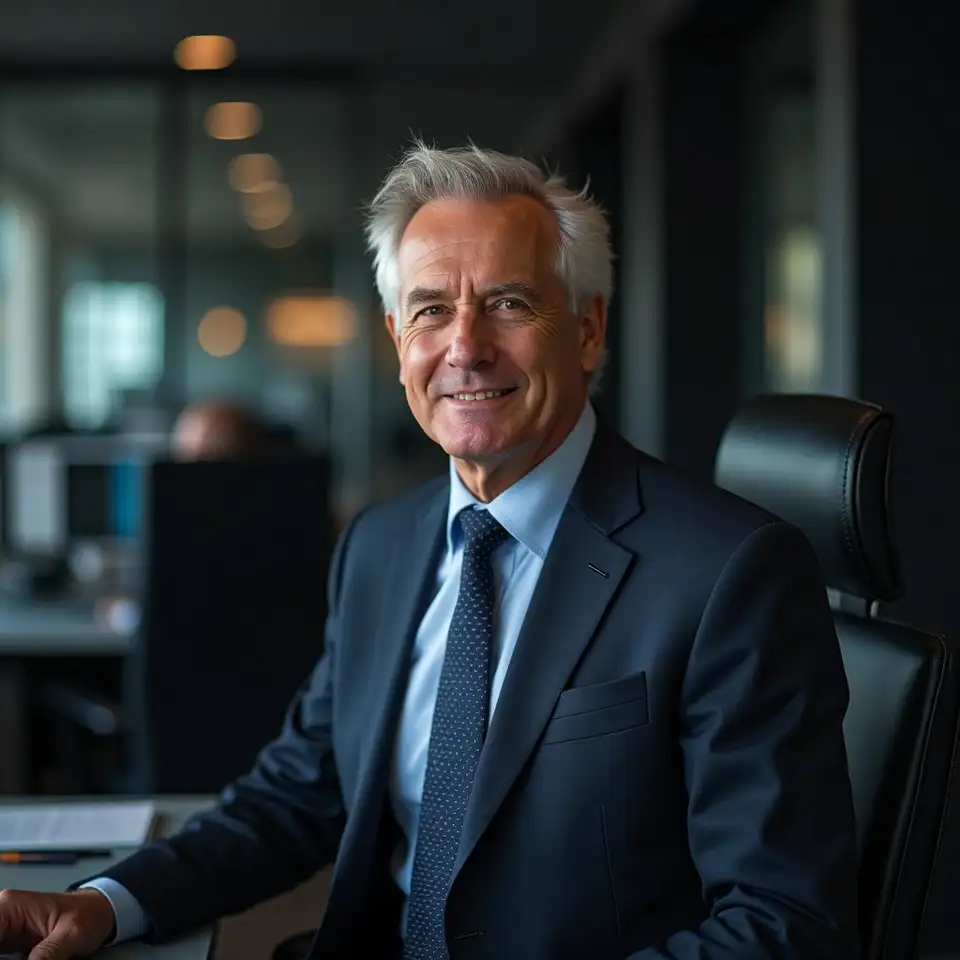
Philippe Arnaud
Directeur opérationnel
Ancien trader de dérivés, il traduit les résultats théoriques en outils utilisables sur les postes de marché.
Vingt ans de pratique des options sur indices et sur actions lui ont enseigné ce qu'une surface de volatilité doit livrer pour être utile au quotidien.
"Un modèle parfaitement calibré reste inutile s'il ne répond pas à une question concrète."
L'équipe collabore régulièrement avec des chercheurs académiques pour maintenir ses modèles à la pointe des avancées sur la volatilité rugueuse.
Les jalons clés
Identification empirique
Les premières observations systématiques de la rugosité dans les séries temporelles de volatilité réalisée imposent un changement de paradigme. Les modèles classiques à variance moyenne-révertissante ne parviennent plus à reproduire les propriétés statistiques observées sur les données de marché haute fréquence.
Modélisation fractionnaire
L'introduction des processus stochastiques fractionnaires dans la modélisation de la volatilité permet de capturer nativement cette rugosité empirique. Les premiers modèles rough volatility émergent, fondés sur le mouvement brownien fractionnaire avec un paramètre de Hurst inférieur à un demi.
Calibration opérationnelle
Les méthodes de calibration des modèles rough volatility deviennent suffisamment stables pour être déployées hors du cadre académique. Des routines numériques efficaces permettent d'ajuster les paramètres sur les surfaces de volatilité implicite observées en temps réel sur les marchés.
Extension multi-échelle
Les modèles évoluent pour couvrir simultanément l'ensemble des strikes et maturités disponibles sur les surfaces implicites. La cohérence entre le comportement à court terme et les dynamiques à plus long terme devient un critère de validation central.
Cadre pédagogique structuré
L'ensemble des connaissances accumulées sur la volatilité rugueuse est organisé en un corpus méthodologique cohérent. Ce cadre permet aux professionnels de comprendre les fondements, d'évaluer les limites et d'appliquer correctement ces modèles dans leur contexte spécifique.
Reconnaissance académique
Société de mathématiques appliquées
Institut de finance quantitative
Université Paris-Saclay
Collège de France
Société des actuaires
Institut Louis Bachelier